Küresel ve yerel piyasaların sürekli bir dönüşüm içinde olduğu 2026 yılı, bireysel yatırımcılar için finansal kararların çok daha rasyonel ve veriye dayalı alınması gereken bir dönem olarak öne çıkıyor.
Makroekonomik göstergelerin, enflasyon beklentilerinin ve merkez bankası politikalarının şekillendirdiği bu yeni ekosistemde, birikimleri korumak ve güvenli bir şekilde büyütmek ciddi bir strateji gerektiriyor.
Geleneksel yatırım alışkanlıkları yerini, piyasa dinamiklerini anlık okuyan ve makroekonomik rüzgarları kendi lehine kullanan analitik yatırımcı profiline bırakıyor.
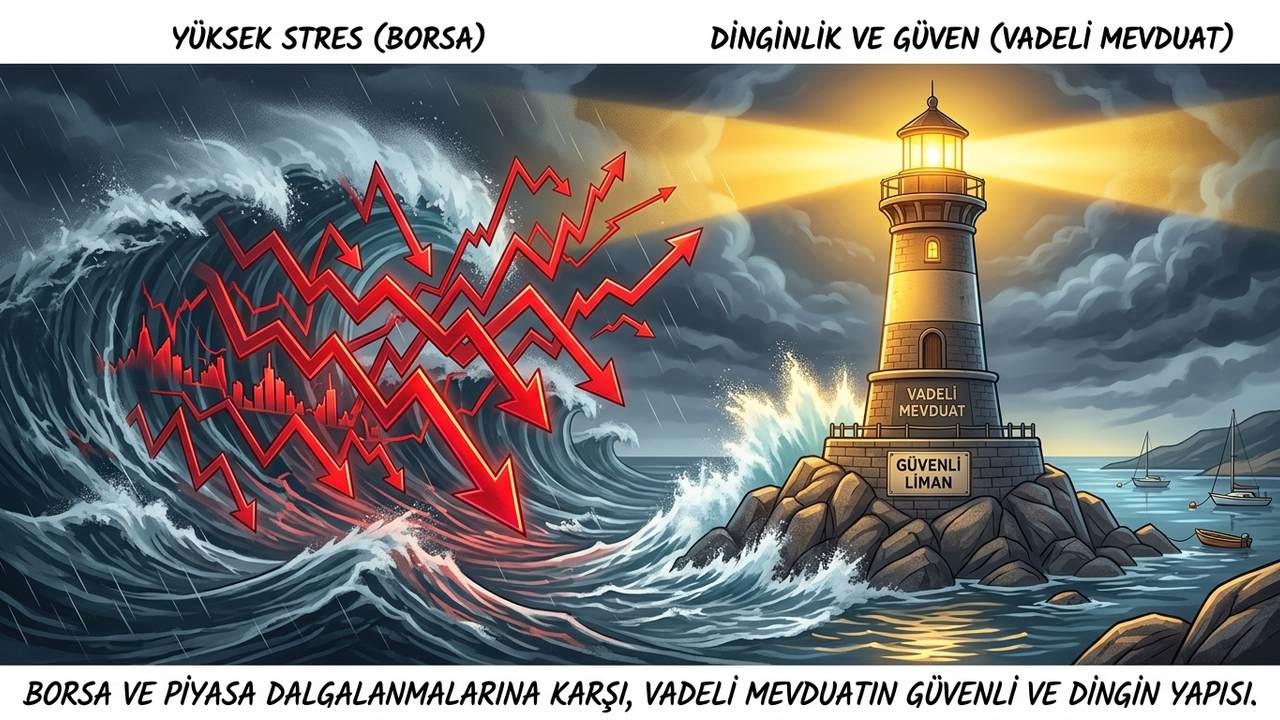
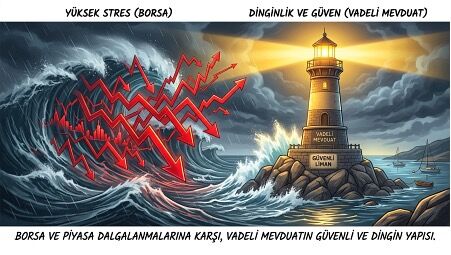
Ekonomik dalgalanmaların ve belirsizliklerin yaşandığı süreçlerde, yatırımcıların en temel psikolojik ihtiyacı güvenli liman arayışıdır.
Bu noktada vadeli mevduat hesapları, sadece paranın güvenle saklandığı bir kasa olmaktan çıkarak, enflasyonist (fiyatların genel düzeyinin arttığı) veya dezenflasyonist (enflasyon hızının yavaşladığı) ortamlarda paranın zaman değerini koruyan en stratejik kalkana dönüşür.
Bu kapsamlı araştırma ve analiz dosyasında; makroekonomik verilerin mevduat getirileri üzerindeki etkisini, Merkez Bankası politikalarının ticari bankaların sunduğu fırsatlara nasıl yansıdığını ve elinizdeki birikimle piyasa trendlerine göre nasıl en doğru pozisyonu almanız gerektiğini tüm detaylarıyla inceleyeceğiz.
Merkez Bankası Politikaları ve Mevduat Piyasası İlişkisi
Birikimlerinizi vadeli mevduat hesaplarında değerlendirirken, ekranda gördüğünüz faiz oranlarının nasıl belirlendiğini anlamak, finansal okuryazarlığın zirve noktasıdır.
Bu oranlar bankaların kendi içlerinde rastgele belirledikleri rakamlar değil, Merkez Bankası (TCMB) politika faizi başta olmak üzere çok sayıda makroekonomik bileşenin bir sonucudur.
Merkez Bankası, ekonomideki fiyat istikrarını sağlamak, enflasyonu kontrol altına almak veya ekonomik büyümeyi desteklemek amacıyla politika faizini bir araç olarak kullanır.
Politika faizi yukarı yönlü güncellendiğinde, ticari bankaların Merkez Bankası'ndan borçlanma maliyetleri artar. Bu durum, bankaları ihtiyaç duydukları nakit fonu (likiditeyi) doğrudan bireysel ve kurumsal yatırımcılardan toplamaya teşvik eder.
Bankalar, tüketicinin elindeki nakdi kendi bünyelerine çekebilmek için mevduat faiz oranlarını kademeli olarak yükselterek birbirinden cazip getiri fırsatları sunmaya başlarlar.
Likidite İhtiyaçları ve Bilanço Dönemi Fırsatları
Banka faiz oranlarını etkileyen bir diğer önemli faktör ise bankaların dönemsel likidite hedefleri ve yasal karşılık rasyolarıdır.
Özellikle çeyrek sonlarında (Mart, Haziran, Eylül) ve yıl sonu bilanço kapanış dönemlerinde (Aralık ayı) bankalar, bilançolarını daha güçlü göstermek ve yasal likidite oranlarını optimum seviyede tutmak için mevduat toplamaya daha fazla ağırlık verebilirler.
Bilinçli bir yatırımcı, makroekonomik takvimi ve bu bilanço dönemlerini yakından takip ederek, bankaların fon (nakit) ihtiyacının en yüksek olduğu anlarda sundukları özel "hoş geldin kampanyaları" veya "standart üstü mevduat oranları" ile birikimini çok daha yüksek bir ivmeyle büyütebilir.
Piyasaların bu görünmez kurallarını bilmek, doğru zamanda doğru bankaya geçiş yapmanın anahtarıdır.
Alternatif Yatırım Araçlarına Karşı Mevduatın Stratejik Konumu
Yatırım dünyası birçok farklı enstrüman barındırır. Hisse senedi piyasaları (borsa), kripto varlıklar, döviz ve değerli madenler (altın, gümüş vb.) yatırımcıların radarındaki popüler seçeneklerdir.
Ancak her bir yatırım aracı kendi içinde belirli bir risk-getiri korelasyonuna (ilişkisine) sahiptir. 2026 yılı gibi hem küresel jeopolitik gelişmelerin hem de yerel ekonomik reformların hız kazandığı bir dönemde, varlık dağılımı yapmak hayati bir önem taşır.
Hisse senedi piyasaları yüksek getiri potansiyeli sunsa da, volatilite (dalgalanma) riski son derece yüksektir.
Bir gün içinde portföy değerinizin %5 düşmesi veya küresel bir haberle piyasaların sarsılması, kısa vadede nakde ihtiyaç duyan yatırımcılar için büyük bir stres kaynağıdır.
Aynı şekilde döviz ve altın gibi varlıklar, uzun vadede değer koruma aracı olarak görülse de, kısa vadeli periyotlarda yatay seyredebilir ve "fırsat maliyeti" (paranın başka bir yerde değerlendirilememesinden doğan kayıp) yaratabilir.
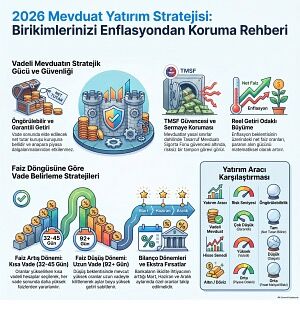
Buna karşın vadeli mevduat hesapları, yatırımcıya "öngörülebilirlik" ve "garantili getiri" sunar. Bir mevduat hesabı açtığınızda:
• Vade sonunda elinize geçecek net tutarı kuruşu kuruşuna bilirsiniz.
• Anaparanız piyasa dalgalanmalarından, endeks düşüşlerinden veya küresel krizlerden etkilenmez.
• Yasal sınırlar dahilinde Tasarruf Mevduatı Sigorta Fonu (TMSF) güvencesi altındadır.
Özellikle yüksek faiz ortamlarında risksiz bir şekilde elde edilen mevduat getirisi, yatırımcının hem anaparasını korumasını hem de enflasyonist etkilere karşı parasının alım gücünü maksimize etmesini sağlar.
Portföy yönetiminde "sermaye koruma odaklı" hareket eden her rasyonel yatırımcının portföyünde mevduat ürünleri her zaman stratejik bir dengeleyici (tampon) görevi görür.
Enflasyon Korumalı Reel Getiri Analizi
Yatırım kararlarında sadece oranlara bakmak yanıltıcı olabilir. Gerçek bir makroekonomik analiz, elde edilecek brüt faizin enflasyondan arındırılmasıyla ortaya çıkan reel getiri kavramına dayanır.
Merkez Bankası'nın yıl sonu enflasyon hedefleri ve piyasa katılımcılarının anket beklentileri, paranızın gerçekte ne kadar değer kazanacağını ölçmeniz için en büyük kılavuzdur.
Eğer bankaların sunduğu net mevduat getirisi, o dönemdeki yıllıklandırılmış enflasyon oranının veya enflasyon beklentisinin üzerinde kalıyorsa, bu durum paranızın alım gücünün arttığını (reel büyüme yaşadığınızı) matematiksel olarak kanıtlar.
Bu makası (faiz ve enflasyon arasındaki olumlu farkı) yakaladığınız dönemlerde, birikimlerinizi istikrarlı bir şekilde vadeli hesaplarda bileşik faiz mantığıyla (elde edilen faizi anaparaya ekleyerek) değerlendirmek, servet inşasının en güvenli ve bilimsel yoludur.
Piyasa Dinamiklerine Göre Doğru Vade Pozisyonu Almak
Makroekonomik okumalar yaptıktan sonra işin uygulama kısmında karşımıza çıkan en kritik soru şudur: "Birikimimi hangi vade süresine bağlamalıyım?"
Bankalar müşterilerine genellikle 32 günden 1 yıla (hatta daha uzun) kadar değişen çok geniş bir vade yelpazesi sunar.
Doğru vadeyi seçmek, sadece nakit ihtiyacınıza göre değil, gelecekteki faiz beklentilerine göre alınması gereken stratejik bir karardır.
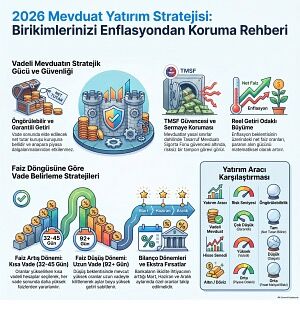
1. Faiz Artış Döngüsü Beklentisi (Kısa Vade Stratejisi):
Ekonomik verilere göre Merkez Bankası'nın ilerleyen aylarda faiz artırımlarına devam edeceği öngörülüyorsa, ticari bankaların sunduğu mevduat oranlarının da kademeli olarak yükseleceği aşikardır.
Böyle bir beklenti ortamında, paranızı uzun bir vadeye (örneğin 6 ay veya 1 yıl) bağlamak, gelecekteki daha yüksek oranları kaçırmanıza (fırsat maliyetine) neden olur. Bu tarz durumlarda çevik davranarak kısa vadeli (32 gün - 45 gün) hesapları tercih etmek, vade sonunda paranızı sürekli güncellenen yeni ve daha yüksek oranlardan tekrar değerlendirme fırsatı verir.
2. Faiz İndirim Döngüsü Beklentisi (Uzun Vade Stratejisi):
Makroekonomik göstergeler enflasyonun kontrol altına alındığını ve piyasalarda faiz oranlarının zirveyi görüp önümüzdeki süreçte düşüşe geçeceğini (dezenflasyonist süreci) işaret ediyorsa, stratejiniz tamamen tersine dönmelidir.
Bu durumda bankaların o an sunduğu yüksek oranlar "bulunmaz bir fırsat" niteliğindedir. Bankaların sunduğu bu yüksek oranları uzun vadeyle (92 gün, 181 gün veya daha uzun) kilitlemek (sabitlemek) en rasyonel hamledir.
Piyasada aylar sonra oranlar düşse bile, siz sözleşme yaptığınız günün o yüksek oranından getiri sağlamaya devam edersiniz.
Dijital Araçlar ile Piyasa Nabzını Tutmak
Makro analizlerinizi pratikte hayata geçirirken, tüm bankaların güncel tekliflerini anlık olarak izlemek zorunludur.
Bankaların sunduğu fırsatlar, dönemsel likidite ihtiyaçlarına göre her gün değişebilir. Bireysel bir yatırımcının tüm bu değişimi manuel olarak takip etmesi mümkün değildir.
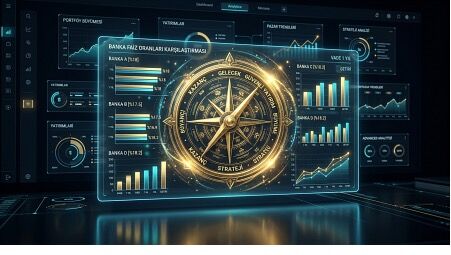
Bu noktada teknoloji ve finansal şeffaflık devreye girer. Ekonomik dalgalanmaların olduğu dönemlerde piyasa yönünü doğru tayin etmek ve anaparanızı en yüksek oranda değerlendirmek için, güvenilir platformlar üzerinden anlık olarak sunulan vadeli mevduat faiz oranları verilerini incelemek, finansal kararlarınızın sigortasıdır.
Hesapkurdu gibi BDDK standartlarına uygun ve sektörün öncü teknolojik altyapısına sahip platformlar, yatırımcılara sadece rakamları değil; en güncel "hoş geldin" fırsatlarını, piyasa ortalamalarını ve net kazanç tablolarını saniyeler içinde sunar.
Ekonomik trendlere uygun pozisyon alırken, bu tür dijital platformları bir finansal pusula gibi kullanarak, bilgi asimetrisini kendi lehinize çevirebilir ve her zaman rekabetin en avantajlı tarafında yer alabilirsiniz.
Veri Odaklı ve Rasyonel Yatırımcının Yol Haritası
Sonuç olarak; 2026 yılı ve sonrasındaki makroekonomik iklimde başarılı bir yatırımcı olmanın sırrı, duygusal reflekslerden sıyrılarak tamamen veriye ve matematiğe dayalı kararlar almaktan geçer.
Kulaktan dolma bilgilerle veya alışkanlıkların verdiği rehavetle tek bir kurumda yıllarca kalmak, finansal fırsatları gözden kaçırmanıza neden olur.
Birikimlerinizi yönetirken Merkez Bankası kararlarını okumayı, reel getiri hesaplaması yapmayı ve enflasyon trendine göre kısa veya uzun vade pozisyonları almayı öğrenmek, paranızın satın alma gücünü korumanın en sağlam yoludur.
Piyasadaki tüm bankaların fırsatlarını şeffaf bir şekilde analiz etmek ve teknolojinin sunduğu karşılaştırma hızından faydalanmak, sizin en büyük gücünüzdür.
Piyasaların yönü ne olursa olsun, rasyonel kararlar ve doğru finansal araçlarla birikimleriniz her zaman güvende kalacak ve istikrarla büyümeye devam edecektir.
Yasal Uyarı ve Sorumluluk Reddi:
Bu içerikte yer alan her türlü makroekonomik analiz, bilgi, değerlendirme, yorum ve istatistiki beklenti yalnızca genel bilgilendirme ve finansal okuryazarlığı destekleme amacı taşımaktadır. Kesinlikle yatırım tavsiyesi, yatırım danışmanlığı veya yönlendirme niteliği taşımamaktadır. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri ve yetkili bankalar tarafından kişilerin risk ve getiri tercihleri dikkate alınarak yasal sözleşmeler çerçevesinde kişiye özel olarak sunulmaktadır. Bu yazıda bahsedilen ekonomik senaryolara, genel nitelikteki piyasa beklentilerine ve vade stratejilerine dayanarak yatırım, birikim veya vade kararı alınması, mali durumunuz ile risk ve getiri tercihlerinize uygun sonuçlar doğurmayabilir. Bu nedenle, içerikteki bilgilerin kullanımı sonucunda doğabilecek doğrudan veya dolaylı maddi/manevi zararlardan yayıncı kuruluş, yazar ve Hesapkurdu sorumlu tutulamaz. Finansal kararlarınızı almadan önce bağımsız ve yetkili uzmanlara danışmanız, güncel faiz oranlarını, yasal kesintileri ve kampanya koşullarını ilgili bankaların resmi kanallarından teyit etmeniz önemle tavsiye edilir.